주식·펀드 비중 커지고 보험·연금은 줄어…노후자산 지킬 세제 개편 과제
주식과 펀드에 비중이 커지면서 가계 금융자산의 구성 달라지고 있다. 보험·연금 비중은 낮아지고 주식·펀드 비중은 커졌다. 연금저축 안에서도 보험보다 펀드를 선택하는 흐름이 뚜렷하다. 투자 수익을 기대할 수 있는 만큼, 은퇴 뒤 생활비로 쓸 노후자산이 충분히 쌓이고 있는지도 살펴볼 때다.
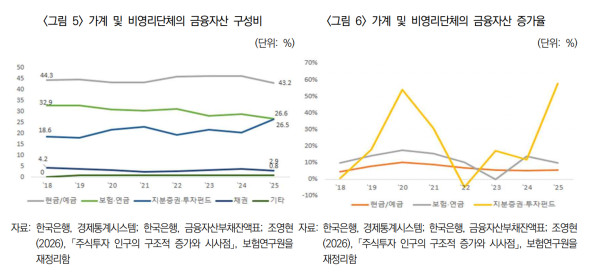
13일 보험연구원의 ‘투자자산과 노후자산의 조화를 위한 연금세제 개편’ 보고서에 따르면, 가계와 비영리단체의 금융자산에서 주식·펀드 비중은 2018년 18.6%에서 2025년 26.5%로 높아졌다. 같은 기간 보험·연금 비중은 32.9%에서 26.6%로 낮아졌다. 연금저축에서도 펀드 비중은 2018년 약 8%에서 2025년 30.9%로 커진 반면 보험 비중은 약 74%에서 57.6%로 줄었다.
이런 변화가 노후자산 자체의 감소를 뜻하는 것은 아니다. 연금저축 안에서 보험과 펀드의 비중이 달라지는 등 자산을 운용하는 방식이 바뀌었을 수 있다. 다만 일반 금융자산에서 주식·펀드의 비중이 커지는 동안 보험·연금의 상대적 비중이 줄어드는 흐름은 노후자산을 어떻게 모으고 지킬지 생각해보게 한다.
주식이나 펀드는 필요할 때 비교적 자유롭게 팔아 쓸 수 있다. 수익을 기대할 수 있지만 시장 상황에 따라 손실을 볼 수도 있다. 연금은 오랜 기간 쌓아 은퇴 뒤 생활비로 나눠 받는 데 목적이 있다. 연금계좌에서 펀드에 투자하더라도 노후까지 자산을 유지해 연금으로 받도록 유도하는 일이 중요하다. 다만 중도인출 요건과 세금은 상품별로 다르다.
연금 세제도 상품에 따라 다르다. 연금저축과 개인형퇴직연금(IRP)은 납입액 일부를 세액공제 받을 수 있다. 세액공제를 받은 납입액과 운용수익은 나중에 연금으로 받을 때 연금소득세가 부과된다. 연금보험은 가입 후 10년 이상 유지하는 등 요건을 충족하면 보험차익에 세금을 매기지 않는다. 연구진은 두 제도가 혜택을 주는 시점과 방식이 다른 만큼 단순히 서로 대체할 수 있는 상품으로 보기 어렵다고 분석했다.
연금 수요는 세제만으로 움직이지 않는다. 금리와 수익률, 투자자의 선호도 상품 선택에 영향을 준다. 최근 펀드·ETF에 대한 관심이 커진 배경에도 자본시장 흐름과 투자수익률이 함께 작용했다. 따라서 세제 변화만으로 보험·연금 비중의 변화를 설명하거나, 세제혜택을 늘리는 것만으로 노후 준비를 유도하기는 어렵다는 게 연구진의 분석이다.
연구진이 제안한 방향은 세제혜택의 크기를 일률적으로 늘리거나 줄이는 데 그치지 않는다. 노후자산을 장기간 모아 실제 연금으로 받도록 세제 지원을 설계하자는 것이다. 유지 기간이나 연금 수령 시점·기간에 혜택을 연계하고, 세제 지원 한도도 물가와 노후소득 수준을 고려해 주기적으로 점검할 필요가 있다고 봤다.
연금계좌 안에서 투자형 상품을 활용할 때는 가입자의 나이와 은퇴 시점도 고려해야 한다. 은퇴까지 시간이 충분히 남았다면 펀드 등으로 장기투자를 할 수 있지만, 은퇴가 가까워질수록 모아둔 자산을 지킬 수 있도록 위험을 조절하는 방안이 필요하다. 계좌 안에서 자산을 바꾸는 과정에 세금 부담이 커지지 않도록 제도를 손질하는 방안도 제시됐다.
주식과 펀드 투자는 자산을 불리는 선택지가 될 수 있다. 그러나 은퇴 뒤 쓸 돈까지 시장 변동에 맡기거나, 빚을 내 투자하면 노후에 부담이 커질 수 있다. 투자 수익을 추구하는 것과 노후자산을 지키는 일은 함께 고려해야 한다. 연구진은 연금 세제가 자본시장 활성화와 노후소득 보장 사이에서 균형을 찾고, 연금계좌의 자산이 은퇴 전에 빠져나가지 않고 생활비로 이어지도록 유도해야 한다고 제언했다.
관련 뉴스