[세무 가이드] 오래 보유한 집, 거주기간 짧으면 양도세 부담 커진다
집을 오래 보유했더라도 실제 거주한 기간이 짧다면 양도소득세 부담이 커질 수 있다. 정부가 발표한 세제개편안은 주택의 장기보유특별공제를 거주기간 중심으로 바꾸고, 공제 금액에도 한도를 두는 내용을 담고 있다. 개편안이 국회를 통과해 시행될 경우 보유·거주기간과 양도 시기에 따라 세금이 얼마나 달라지는지 살펴본다.
보유기간 공제 줄이고 거주기간 비중 높여
개편안은 주택에 적용하는 장기보유특별공제의 명칭을 ‘장기거주소득공제’로 바꾸고, 공제 기준을 단계적으로 조정한다. 2027년 12월 31일까지 양도하는 경우에는 현행 제도를 유지하고, 2028년부터 보유기간에 따른 공제를 줄이는 대신 거주기간에 따른 공제를 확대하는 방식이다.
2028년에는 보유기간에 대해 연 2%, 최대 20%를 적용하고, 거주기간에 대해서는 연 6%, 최대 60%를 적용한다. 2029년부터는 보유기간에 따른 공제가 없어지고, 거주기간에 대해서만 연 8%, 최대 80%를 적용한다. 예를 들어 10년 보유하고 5년 거주한 주택의 공제율은 현행 60%에서 2028년 50%, 2029년 이후 40%로 낮아진다. 최대 공제율은 80%로 같지만, 집을 보유한 기간보다 실제 거주한 기간이 짧은 경우 공제 혜택이 줄어드는 것이다.
오래 거주해도 공제금액 상한선 존재
공제율과 별도로 공제받을 수 있는 금액에도 상한이 생긴다. 현행 제도에는 공제금액 한도가 없지만, 개편안은 2028년 20억 원, 2029년 이후 10억 원으로 한도를 정했다. 10년 이상 거주해 최대 공제율을 적용받더라도 계산된 공제액이 이 한도를 넘으면 초과분은 공제받지 못한다.
공동명의 주택은 지분 비율에 따라 양도 물건별 한도를 나눠 적용한다. 주택 한 채를 연도를 달리해 나누어 양도하는 경우에도 분할양도 비율에 따라 한도를 배분한다. 공동명의로 보유하거나 여러 해에 걸쳐 지분을 양도한다고 해서 물건별 공제 한도가 늘어나는 것은 아니다.
거주기간 짧으면 양도세 얼마나 늘까
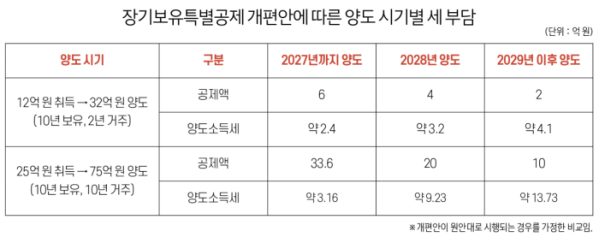
12억 원에 취득한 주택을 10년 보유하고 2년 거주한 뒤 32억 원에 양도하는 사례를 살펴보자. 이 경우에는 공제율이 낮아지면서 세금 부담이 커진다.
2027년까지 양도하면 공제액은 6억 원, 양도소득세는 약 2억 4000만 원이다. 2028년에 양도하면 공제액은 4억 원으로 줄고, 양도소득세는 약 3억 2000만 원으로 늘어난다. 2029년 이후에는 공제액이 2억 원으로 줄어 양도소득세가 약 4억 1000만 원이 된다. 같은 가격에 집을 팔더라도 적용 시기에 따라 양도소득세가 약 1억 7000만 원 늘어나는 셈이다. 오래 보유했지만 실거주기간이 짧은 주택은 이러한 공제율 변화의 영향을 살펴야 한다.
10년 거주한 고가주택도 한도 적용에 영향
25억 원에 취득한 주택을 10년 보유하고 10년 거주한 뒤 75억 원에 양도하는 경우에는 공제금액 한도가 영향을 미친다.
2027년까지는 공제율 80%를 적용해 33억 6000만 원을 공제받고, 양도소득세는 약 3억 1600만 원이다. 그러나 2028년에는 공제액이 한도인 20억 원으로 제한돼 양도소득세가 약 9억 2300만 원으로 늘어난다. 2029년 이후에는 공제한도가 10억 원으로 낮아져 양도소득세가 약 13억 7300만 원이 된다. 이 사례는 거주기간을 충분히 채웠더라도 양도차익이 크면 공제 한도에 따라 세금 부담이 늘어날 수 있음을 보여준다.
개편안의 영향은 주택마다 다르다. 보유기간과 거주기간이 같고 공제액이 한도에 미치지 않는 경우까지 일률적으로 세금이 늘어나는 것은 아니다. 주택 양도를 계획하고 있다면 실제 거주기간과 예상 양도차익을 기준으로 세액을 비교해야 한다. 다만 개편안은 국회 심의 과정에서 달라질 수 있으므로 최종 법률과 시행시기를 확인할 필요가 있다.
관련 뉴스